
Sau 1 tháng gây tai nạn vẫn nhận 36 triệu tiền chi trả BHTNDS xe máy
Đó là chia sẻ của chị Nguyễn Thị Hồng (33 tuổi), trú tại xã Tuấn Đạt, tỉnh Bắc Ninh về việc đã được bảo hiểm PTI nhanh chóng chi trả 36 triệu đồng cho quyền lợi bảo hiểm trách nhiệm dân sự xe máy (BHTNDS) xe máy, mặc dù chị tham gia với tâm lý đối phó, tránh bị phạt thêm nếu không may vi phạm giao thông.
Chị Hồng cho biết, đầu tháng 7/2026, khi đang điều khiển xe máy đã không may gây ra tai nạn giao thông đường bộ, phải chịu bồi thường khoảng 100 triệu đồng cho người bị thiệt hại.
Lo lắng vì những tưởng một mình phải bồi thường, đầu tháng 8/2026, chị Hồng nhớ ra mình có tham gia BHTNDS xe máy. Sau đó, được người thân hướng dẫn gọi lên tổng đài bảo hiểm PTI để thông báo sự việc. Dù làm các bước, lúc đó chị Hồng cho biết cũng không kỳ vọng điều gì bởi tai nạn xảy ra một tháng trước đó và không còn giữ chứng từ, giấy tờ.
Bất ngờ thay, ngay sau đó, chị đã được giám định viên của bảo hiểm PTI gọi điện, trao đổi và hỗ trợ thu thập các chứng từ, hoá đơn cần thiết cho hồ sơ bồi thường bảo hiểm. Đến cuối tháng 8/2026, chị thông tin đã nhận được khoản bồi thường 36 triệu đồng từ bảo hiểm PTI với phạm vi bồi thường là quyền lợi thương tật người thứ ba, tương đương 24% của số tiền bồi thường tối đa cho thiệt hại về người (24% x 150 triệu đồng).
Tương tự, anh Cao Hải Trung ở xã Bình Chánh, TP.HCM, cách đây khoảng 1 năm có gây ra tai nạn xe máy ở Tiền Giang (cũ) khiến nạn nhân bị chấn thương, hỏng xe. Anh có tham gia BHTNDS của Bảo Minh và đã tiến hành các thủ tục bồi thường theo hướng dẫn.
Theo anh Trung, xe tai nạn được đưa về đồn công an và người bị nạn đi bệnh viện điều trị có kèm theo hoá đơn đỏ, giấy ra viện, cả hai bên xin xác nhận của công an về việc mình đã bồi thường đầy đủ cho phía bị thiệt hại, cộng với giấy tờ xác nhận khác. Cuối cùng, đem nộp tất cả giấy tờ, hoá đơn cho công ty bảo hiểm kèm với Giấy bảo hiểm TNDS còn hiệu lực. “Tôi đền bù cho người bị thiệt hại 18 triệu đồng, được công ty bảo hiểm chi trả hơn 11 triệu đồng sau hơn 1 tháng”, anh Trung cho hay.
Theo Ths. Nguyễn Xuân Vũ, một nguyên nhân khiến người dân chỉ mua bảo hiểm mô tô, xe máy như một nghĩa vụ hơn là nghĩ tới quyền lợi bảo hiểm cũng bởi thủ tục bồi thường quyền lợi bảo hiểm nhiêu khê, phức tạp, gây khó khăn trong quá trình làm thủ tục.
Ông Vũ nhìn nhận, trên thực tế xe máy vẫn là nguồn phương tiện giao thông đường bộ chủ yếu của người dân nước ta, hàng năm cả nước xảy ra hàng chục ngàn vụ tai nạn giao thông (TNGT), trong đó có hơn 60% số vụ liên quan đến xe máy.
Tuy nhiên, nhiều vụ TNGT người gây tai nạn có thể bị thiệt mạng, hoặc không có khả năng chi trả thiệt hại của người bị nạn hoặc không xác định được người gây tai nạn. Nếu những vấn đề này không được giải quyết, các vấn đề về công bằng, an sinh xã hội cũng bị ảnh hưởng nghiêm trọng.
Bởi vậy, BHTNDS được đặt ra để bảo vệ quyền lợi của các nạn nhân trong các vụ TNGT do xe cơ giới gây ra, bao gồm cả xe máy. Điều này thể hiện rõ ý nghĩa nhân đạo của chính sách. Bởi vì chúng ta cần có một nguồn để chi trả cho các vụ TNGT xảy ra do xe máy.
Đồng thời đảm bảo nguồn hỗ trợ đủ lớn và kịp thời cho các nạn nhân TNGT do xe máy gây ra, giúp nhanh chóng khắc phục những tổn thất về người mà không phụ thuộc vào việc người chủ xe máy đó có khả năng chi trả hay không.
Vị chuyên gia cho rằng, đề xuất loại bỏ bảo hiểm xe máy là do bức xúc với những bất cập trong chi trả. Vì vậy cần phải xem bức xúc, vướng mắc ở đâu thì phải giải quyết ở đó, không nên vì chính sách chi trả bất cập mà bỏ bảo hiểm xe máy bắt buộc. Dù Nghị định 67/2023 đã tinh giản nhiều thủ tục quy trình, tuy nhiên vẫn phải tiếp tục xem xét, hoàn thiện quy trình, thủ tục, đồng thời áp dụng công nghệ khoa học kỹ thuật để thuận tiện cho người tham gia bảo hiểm xe máy được tiếp cận, sử dụng dịch vụ bảo hiểm được hiệu quả và bảo đảm quyền lợi cho người mua bảo hiểm.
Cần sớm sửa đổi, đơn giản hoá thủ tục
Ông Phạm Văn Đức, Phó Cục trưởng Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính) cho biết, Bộ Tài chính đã rà soát việc thực hiện các quy định tại Nghị định 67/2023, có riêng Tổ Nghiên cứu bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới, thành phần tham gia Tổ gồm đại diện Hiệp hội Bảo hiểm Việt Nam, các doanh nghiệp bảo hiểm có thu phí lớn về bảo hiểm xe máy.
Cơ quan quản lý yêu cầu, Tổ làm việc sẽ đánh giá kết quả triển khai của riêng bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe mô tô, xe gắn máy, có tính toán tham khảo, khảo sát kinh nghiệm các nước trên thế giới. Sau đó, tổng hợp những khó khăn, vướng mắc từ các bên liên quan như doanh nghiệp bảo hiểm, bên mua bảo hiểm để đưa vào nghiên cứu đề xuất lộ trình sửa đổi, bổ sung quy định phù hợp với Nghị định 67 năm 2023.
Theo ông Phạm Văn Đức, các nội dung dự kiến được đề xuất sửa đổi sẽ tập trung những vấn đề cốt lõi như rà soát mức trách nhiệm bồi thường về người, hoàn thiện quy định về việc cung cấp sản phẩm bảo hiểm nhằm cắt giảm tối đa chi phí vận hành…
Đặc biệt, tiếp tục đơn giản hóa thủ tục, hồ sơ bồi thường bảo hiểm, tăng cường niềm tin của người dân, doanh nghiệp đối với thị trường. Về lộ trình, các nội dung nêu trên sẽ được triển khai sửa đổi trong nửa cuối năm 2026.
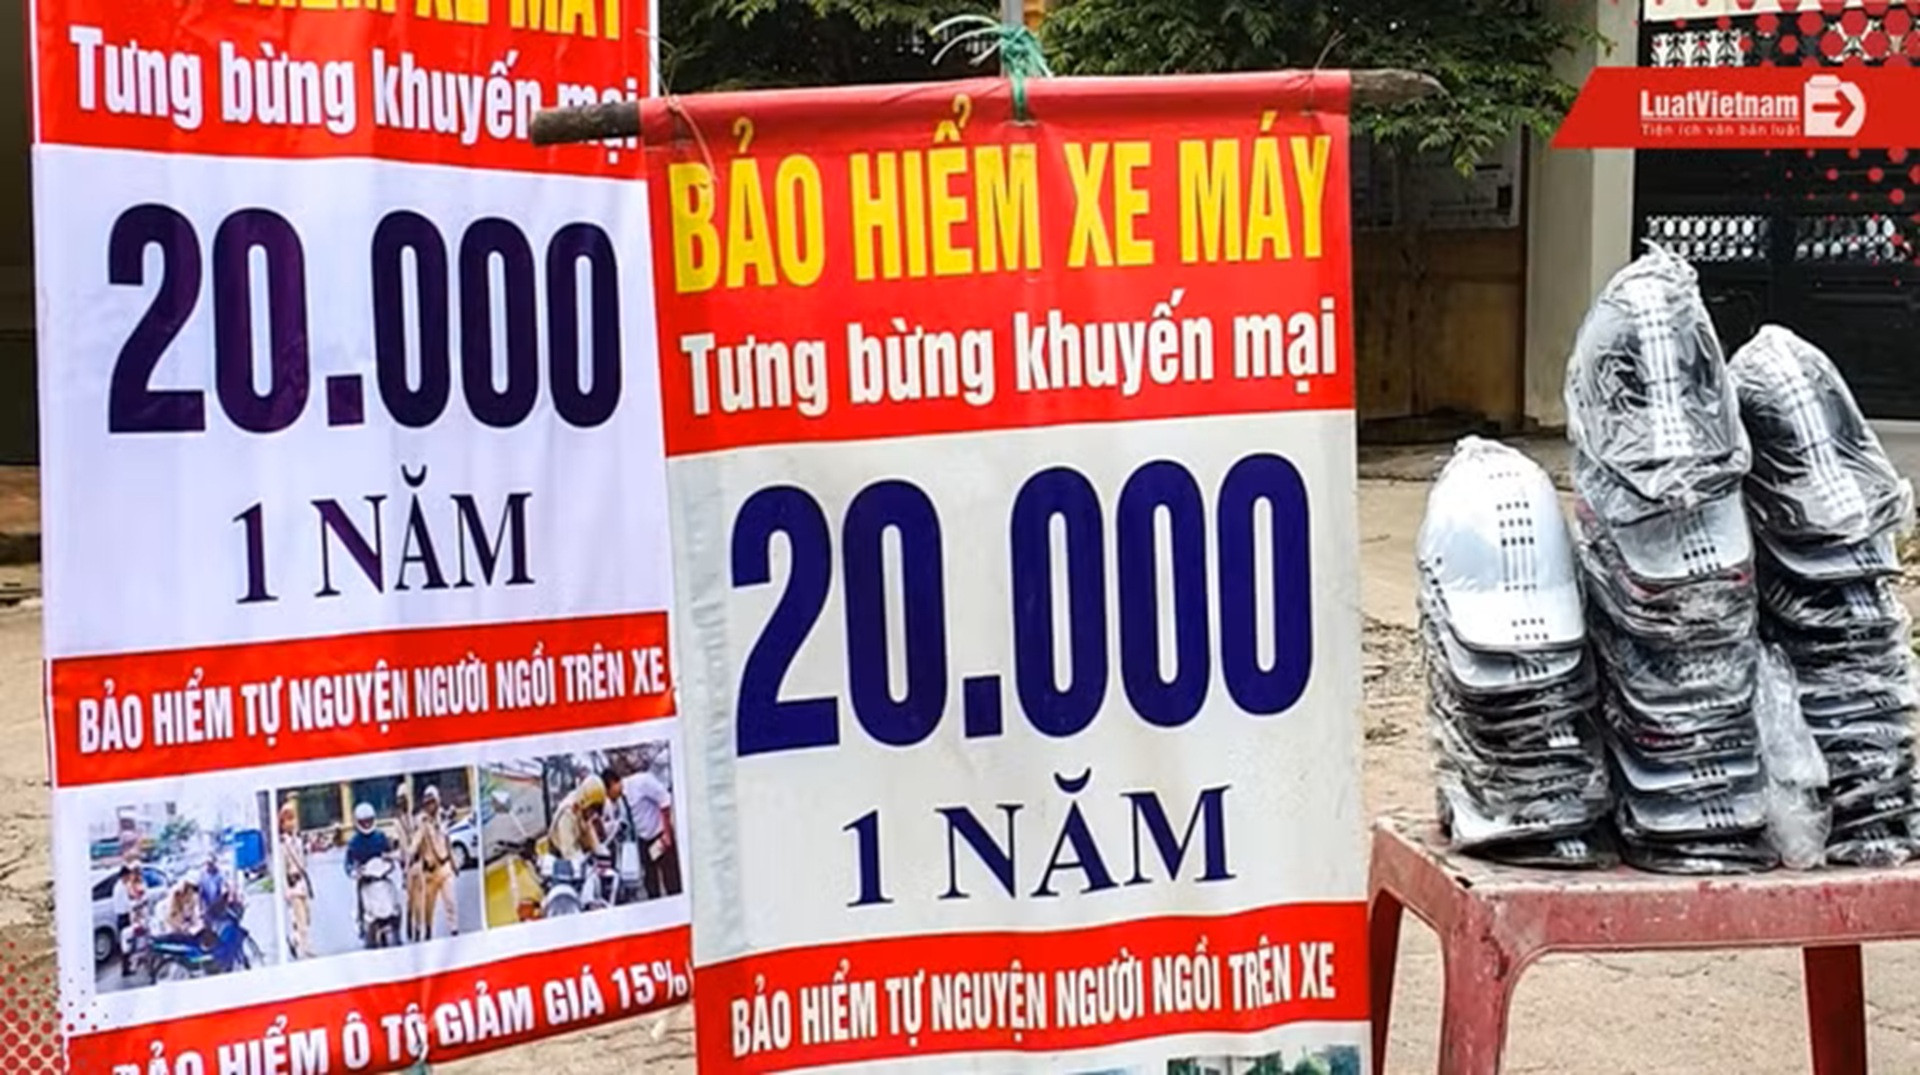
Ở góc nhìn doanh nghiệp, ông Nguyễn Anh Tuấn, Phó Chủ tịch Hiệp hội Bảo hiểm Việt Nam đánh giá, có một thực trạng đó là BHTNDS xe máy được các DN bảo hiểm bán qua kênh phân phối tại các điểm bán dọc đường, các cửa hàng xăng dầu… mà chính người bán cũng chưa hiểu biết đầy đủ, nắm rõ sản phẩm và các quy định của loại hình này.
Do đó, phía doanh nghiệp cũng cần chuẩn hoá kênh tư vấn bán hàng, làm sao thông tin của sản phẩm đến với người dân cần được đầy đủ, tường minh như các sản phẩm bảo hiểm sức khoẻ, bảo hiểm nhân thọ. “Có vậy mới tránh được việc tham gia vì hình thức, vì thủ tục đăng ký xe máy hoặc quy định phạt mới mua”, ông Nguyễn Anh Tuấn nói.
(Theo Tiền Phong)