
Để tiếp cận nguồn vốn xanh dài hạn với lãi suất ưu đãi, lãnh đạo một doanh nghiệp tái chế giấy cho biết từng phải mời chuyên gia đầu ngành giải thích về công nghệ và hiệu quả dự án với ngân hàng.
Mời chuyên gia về thuyết phục ngân hàng
Tại Hội thảo “Chính sách tín dụng & Thị trường các-bon: Khơi thông dòng vốn xanh” do Báo Tài chính – Đầu tư tổ chức sáng 14/10, ông Nguyễn Hữu Tú, Phó Tổng Giám đốc CTCP Miza, doanh nghiệp hoạt động trong lĩnh vực tái chế giấy, sản xuất bao bì tại Thanh Hoá, kể về kinh nghiệm vay vốn dài hạn với lãi suất thấp.
Đối với doanh nghiệp tái chế, chuyển đổi xanh phải bắt đầu từ hoạt động cốt lõi, từ nguyên liệu đầu vào đến xử lý chất thải. Vì vậy, doanh nghiệp xác định công nghệ là trọng tâm trong quá trình đầu tư.
Miza tập trung đầu tư vào hệ thống xử lý nước thải và hệ thống lò hơi. Theo đại diện doanh nghiệp, hệ thống xử lý nước thải giữ vai trò đặc biệt quan trọng đối với nhà máy, trong khi việc đầu tư hệ thống lò hơi gắn với mục tiêu thay đổi cách thức cung cấp năng lượng cho sản xuất.
Tuy nhiên, công nghệ có suất đầu tư lớn và thời gian hoàn vốn dài. Một trong những khó khăn của doanh nghiệp là tìm được ngân hàng hoặc quỹ đầu tư sẵn sàng cấp vốn dài hạn và chia sẻ rủi ro trong giai đoạn đầu triển khai dự án.
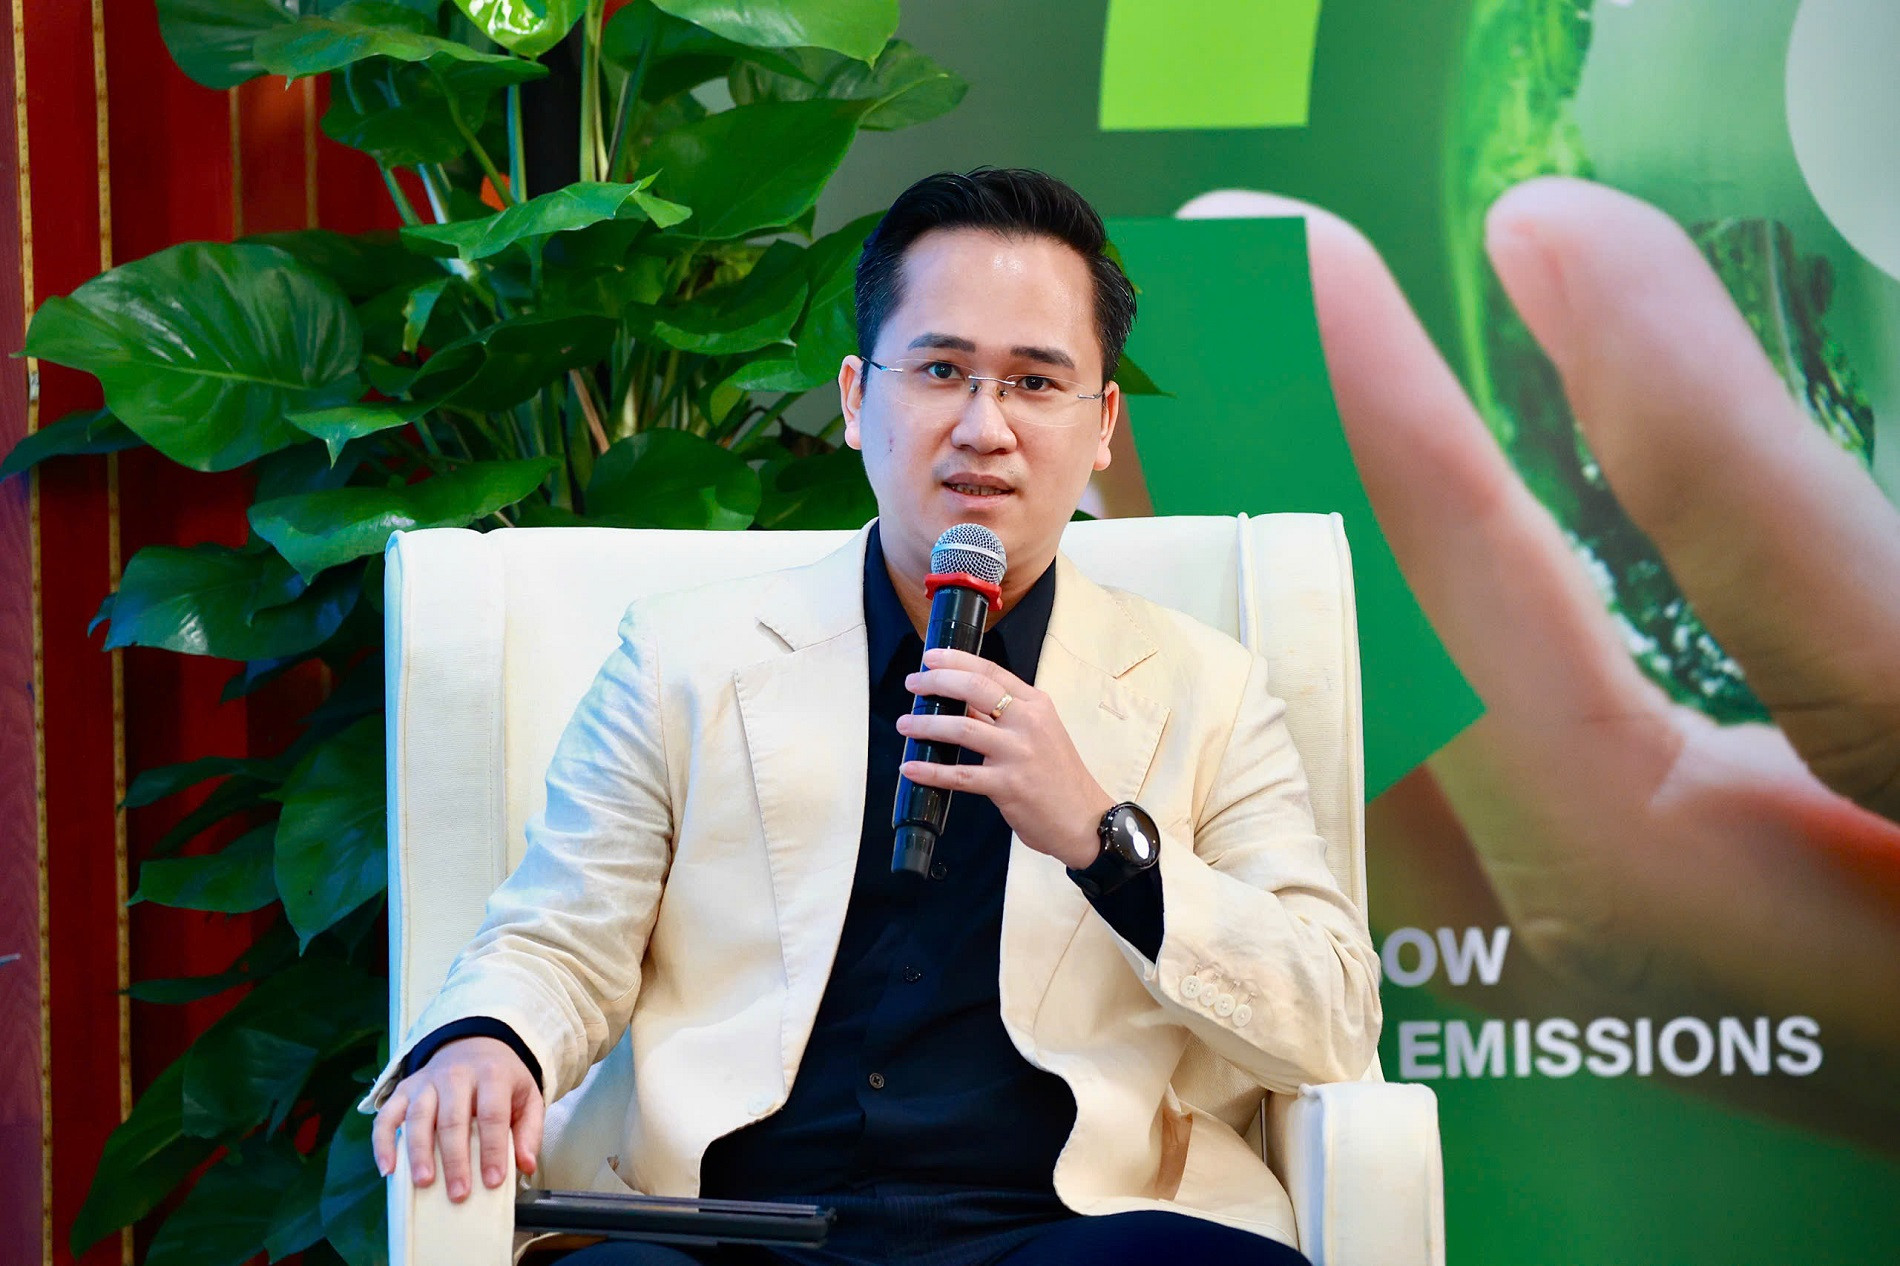
Ông Nguyễn Hữu Tú chia sẻ: “Con đường tiếp cận vốn tín dụng xanh rất gian nan, suất đầu tư lớn, liệu ngân hàng có đồng hành không? Khi đó chúng tôi phải chứng minh với ngân hàng về hiệu quả dự án. Thậm chí, chúng tôi còn mời chuyên gia đầu ngành phân tích triển vọng và hiệu quả của công nghệ mà doanh nghiệp lựa chọn”.
Đó là những bài toán doanh nghiệp phải tìm ra lời giải trong giai đoạn đầu tư. Tuy nhiên, khi kiên định với chuyển đổi xanh, doanh nghiệp có thể thu được những giá trị vượt ngoài kỳ vọng ban đầu.
Theo ông Tú, sau quá trình này, doanh nghiệp đã tiếp cận được nguồn tín dụng xanh dài hạn với lãi suất rất tốt, thấp hơn 2 điểm phần trăm so với lãi suất cho vay bình quân trên thị trường.
Câu chuyện của Miza cho thấy doanh nghiệp không chỉ cần nguồn vốn phù hợp để đầu tư công nghệ xanh mà còn phải chứng minh hiệu quả và khả năng hoàn vốn của dự án. Trong khi đó, việc phát triển thị trường carbon được kỳ vọng mở thêm kênh tạo nguồn thu từ kết quả giảm phát thải, qua đó bổ sung nguồn lực cho quá trình chuyển đổi xanh.
Khơi thông dòng vốn xanh gắn với thị trường carbon
Nghị định số 29/2026/NĐ-CP do Chính phủ ban hành quy định về sàn giao dịch carbon trong nước, tạo khuôn khổ pháp lý cho việc tổ chức, vận hành thị trường và giao dịch hạn ngạch phát thải khí nhà kính, tín chỉ carbon.
Thị trường thí điểm bước đầu được hình thành với quy mô hơn 511 triệu tấn CO2, tương đương hạn ngạch phát thải được phân bổ cho các cơ sở thuộc 3 ngành phát thải lớn là nhiệt điện, sắt thép và xi măng trong giai đoạn 2025-2026.
Theo Phó Thống đốc NHNN Nguyễn Ngọc Cảnh, đến cuối tháng 6/2026, dư nợ tín dụng xanh đạt trên 856.000 tỷ đồng, tăng 9,87% so với cuối năm 2025, tốc độ tăng trưởng bình quân trên 20%/năm trong giai đoạn 2017-2025. Dư nợ tín dụng đã được đánh giá rủi ro môi trường và xã hội đạt trên 6,2 triệu tỷ đồng, chiếm trên 31,33% tổng dư nợ toàn nền kinh tế.
Khi thị trường carbon vận hành hiệu quả, kết quả giảm phát thải có thể được chuyển hóa thành nguồn lực tài chính cho chính doanh nghiệp. Theo đó, sự phát triển của thị trường carbon có thể góp phần giảm áp lực lên nguồn vốn tín dụng xanh.
“Thay vì phần lớn nhu cầu vốn cho chuyển đổi phải dựa vào vốn tự có, ngân sách hoặc tín dụng ngân hàng, doanh nghiệp có thêm khả năng tạo nguồn lực từ chính kết quả giảm phát thải của mình. Về dài hạn, điều này góp phần đa dạng hóa nguồn tài chính cho chuyển đổi xanh, giảm mức độ phụ thuộc vào tín dụng ngân hàng, tạo điều kiện để nguồn vốn tín dụng được phân bổ hiệu quả hơn”, Phó Thống đốc nói.
Theo ông Bùi Minh Giáp, Chuyên gia Kinh tế trưởng ADB tại Việt Nam, cần kết hợp tín dụng với trái phiếu xanh, trái phiếu tài trợ chuyển đổi, vốn cổ phần, tài chính hỗn hợp, bảo lãnh và các cơ chế chia sẻ rủi ro.
Muốn khơi thông dòng vốn xanh, ông Giáp cho rằng Việt Nam cần hoàn thiện thể chế song hành với phát triển thị trường carbon và tài chính xanh.
Đối với các ngân hàng, cần xác định ngưỡng rủi ro chấp nhận được, lĩnh vực ưu tiên và cách tiếp cận với khách hàng tín dụng xanh và tín dụng chuyển đổi; không nên coi nhãn xanh thay thế cho thẩm định tín dụng. Điều kiện vay vốn vẫn cần phù hợp với thời gian hoàn vốn của dự án.
Đối với doanh nghiệp vay vốn, việc chuẩn bị nên bắt đầu từ một kế hoạch chuyển đổi xanh có thể kiểm chứng. Khách hàng cần xác định mức phát thải và tiêu thụ năng lượng hiện tại; lựa chọn hạng mục đầu tư, công nghệ, mục tiêu giảm phát thải và các mốc thời gian thực hiện.
Để khơi thông dòng vốn xanh gắn với thị trường carbon, bà Nguyễn Thị Thu Hà, Giám đốc Trường Đào tạo cán bộ kiêm Phó trưởng ban Chỉ đạo ESG Agribank, cho rằng cần kết nối ba mắt xích: bằng chứng môi trường đáng tin cậy, quyền lợi kinh tế được xác định rõ ràng và dòng tiền có khả năng thu hồi, bảo đảm hiệu quả tài chính. Với các ngân hàng thương mại, đây là ranh giới giữa “tiềm năng carbon” và “nguồn thu có thể thẩm định”.
“Khi người sản xuất được hưởng lợi, doanh nghiệp có phương án khả thi và ngân hàng kiểm soát được rủi ro, dòng vốn xanh mới có điều kiện mở rộng bền vững”, bà Hà nói.