Ngân hàng Nhà nước bổ sung VND, kỳ vọng hỗ trợ thanh khoản và thị trường chứng khoán – Ảnh: QUANG ĐỊNH
Việc lựa chọn mua ngoại tệ trong bối cảnh tỉ giá hạ nhiệt được xem là bước đi nhằm tận dụng nguồn cung USD, đồng thời bổ sung thanh khoản tiền đồng cho hệ thống ngân hàng.
Bổ sung thanh khoản, giảm áp lực lãi suất
Theo thông báo mới đây, Ngân hàng Nhà nước sẽ mua ngoại tệ giao ngay từ các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài có trạng thái ngoại tệ dương, với giá 25.500 đồng/USD.
Hoạt động được triển khai định kỳ vào thứ Hai và thứ Tư hằng tuần, bắt đầu từ ngày 11-11. Khác với nghiệp vụ hoán đổi ngoại tệ, giao dịch này không có cam kết bán lại USD sau một kỳ hạn nhất định.
PGS.TS Ngô Minh Vũ – Ảnh: DUYÊN PHAN
Trao đổi với Tuổi Trẻ, PGS.TS Ngô Minh Vũ, Giám đốc Chương trình đào tạo thị trường chứng khoán, Đại học Kinh tế TP.HCM (UEH), cho rằng động thái trên cho thấy Ngân hàng Nhà nước đang tận dụng điều kiện thị trường ngoại hối thuận lợi để thực hiện đồng thời hai mục tiêu là bổ sung dự trữ ngoại hối và cải thiện thanh khoản VND cho hệ thống ngân hàng.
Khi mua USD giao ngay, Ngân hàng Nhà nước thanh toán bằng VND, giúp dự trữ tiền đồng của các ngân hàng thương mại tăng lên. Nhờ đó, nhu cầu vay mượn trên thị trường liên ngân hàng và áp lực tăng lãi suất ngắn hạn có thể giảm bớt.
Tuy nhiên, thanh khoản cải thiện không đồng nghĩa tín dụng sẽ tăng. Nếu ngân hàng bị giới hạn bởi tỉ lệ cho vay trên huy động (LDR), vốn tự có hoặc nhu cầu vay yếu, nguồn VND bổ sung chưa chắc chuyển thành dư nợ cho vay.
Theo ông Vũ, mua ngoại tệ khi tỉ giá hạ nhiệt giúp tăng dự trữ ngoại hối mà không tạo áp lực quá lớn lên tỉ giá. Ngược lại, nếu tỉ giá thị trường vượt mức mua 25.500 đồng/USD, các ngân hàng sẽ ít có động lực bán ngoại tệ cho Ngân hàng Nhà nước hơn, khiến lượng VND được cung ứng qua kênh này thu hẹp.
Do đó, ông không xem động thái này là việc đánh đổi ổn định tỉ giá để thúc đẩy tăng trưởng, mà là cách tận dụng điều kiện thị trường để điều tiết thanh khoản linh hoạt hơn.
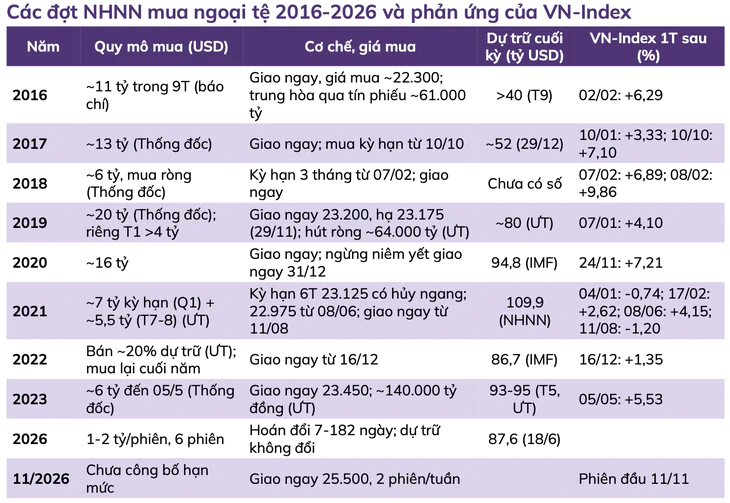
Phản ứng của VN-Index trước các đợt Ngân hàng Nhà nước mua ngoại tệ – Dữ liệu: ABS
Trong khi đó, ThS Ngô Thành Huấn, Chủ tịch HĐQT Công ty CP Tư vấn đầu tư và Quản lý tài sản FIDT, lưu ý tác động của động thái này đến mặt bằng lãi suất sẽ không diễn ra ngay lập tức hoặc đồng loạt.
Lãi suất huy động và cho vay còn phụ thuộc tương quan giữa tăng trưởng tín dụng và huy động vốn, cơ cấu kỳ hạn nguồn vốn, chất lượng tài sản cũng như nhu cầu vay của nền kinh tế.
Theo ông Huấn, cần theo dõi khối lượng ngoại tệ được mua thực tế và các nghiệp vụ điều tiết tiền đồng khác của Ngân hàng Nhà nước để đánh giá mức độ cải thiện thanh khoản ròng của hệ thống.
Chứng khoán có thêm lực đỡ, dòng tiền cần thời gian
Với thị trường chứng khoán, động thái bổ sung VND được kỳ vọng hỗ trợ thông qua kênh lãi suất và kỳ vọng chính sách tiền tệ, thay vì trực tiếp tạo ra dòng tiền đầu tư mới.
TS Ngô Minh Vũ nhận định đây là tín hiệu tích cực nhưng tác động chủ yếu mang tính gián tiếp. Nếu thanh khoản ngân hàng cải thiện đủ lâu để kéo giảm chi phí huy động và cho vay, doanh nghiệp sẽ được hưởng lợi từ chi phí tài chính thấp hơn.
Mặt bằng lãi suất thấp cũng có thể hỗ trợ định giá cổ phiếu, gia tăng sức hấp dẫn tương đối của chứng khoán so với tiền gửi.
Tuy nhiên, thanh khoản dự trữ của ngân hàng không tự động chuyển thành dòng tiền trên thị trường chứng khoán. Để thị trường phục hồi bền vững, vẫn cần sự cải thiện thực chất về lợi nhuận doanh nghiệp, dòng vốn đầu tư và thanh khoản giao dịch.
Ở góc độ nhóm ngành, ông Huấn cho rằng công ty chứng khoán có thể hưởng lợi nếu giá trị giao dịch và nhu cầu sử dụng dịch vụ ký quỹ tăng. Đây là nhóm có mức độ liên hệ trực tiếp hơn với diễn biến thanh khoản trên thị trường cổ phiếu.
Đối với ngân hàng, nguồn vốn thuận lợi hơn có thể giảm áp lực thanh khoản và hỗ trợ hoạt động tín dụng. Tuy nhiên, tác động đến lợi nhuận sẽ phân hóa tùy tốc độ điều chỉnh giữa lãi suất huy động và cho vay, cơ cấu nguồn vốn và chất lượng tài sản.
Trong khi đó, bất động sản, xây dựng và các doanh nghiệp có nhu cầu vốn lớn có thể được hỗ trợ nếu chi phí vay giảm và khả năng tiếp cận tín dụng cải thiện. Riêng với bất động sản, hiệu quả còn phụ thuộc pháp lý dự án, sức mua và khả năng thu tiền của doanh nghiệp.
Đại diện FIDT cũng lưu ý các doanh nghiệp có nền tảng tài chính tốt, hoạt động kinh doanh cốt lõi tích cực và khả năng chuyển điều kiện vốn thuận lợi thành doanh thu, dòng tiền thực sẽ có cơ hội hưởng lợi bền vững hơn.
Theo thống kê của Công ty Chứng khoán An Bình (ABS), trong 13 lần Ngân hàng Nhà nước mua ngoại tệ giai đoạn 2016-2023, VN-Index tăng sau một tháng ở 11 lần, với mức tăng bình quân 4,35%. Tuy nhiên, đây mới là mối tương quan, chưa phản ánh quan hệ nhân quả.
Với đợt mua lần này, ABS cho rằng thanh khoản được bổ sung có thể hỗ trợ nhóm ngân hàng, chứng khoán và bất động sản, đồng thời giảm áp lực tỉ giá.
Dù vậy, tác động tích cực đến thị trường có thể thấp hơn mức bình quân lịch sử do áp lực lạm phát, khi chỉ số giá tiêu dùng tháng 10 tăng 5,09% so với cùng kỳ.