
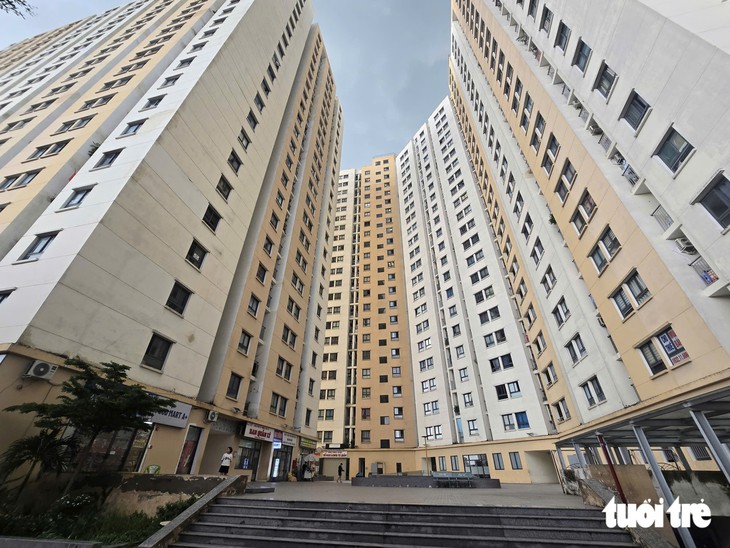
Một dự án nhà ở xã hội tại TP.HCM, căn 1 phòng ngủ có diện tích khoảng 38m2 nhưng đang được rao bán với giá gần 1 tỉ đồng/căn – Ảnh: CÔNG TRIỆU
Gần 8 năm bám trụ làm việc tại TP.HCM, tích lũy được gần 700 triệu đồng, vợ chồng anh N.V.H. bắt đầu tìm mua một căn hộ 2 phòng ngủ khi chuẩn bị đón con đầu lòng. Tuy nhiên, khi tìm hiểu các dự án nhà ở xã hội, anh được thông báo mức thu nhập của hai vợ chồng đã vượt ngưỡng quy định, chắc chắn không thể vượt qua vòng xét duyệt hồ sơ.
Quay sang thị trường nhà ở thương mại, mức giá căn hộ chào bán mới tại các khu vực vùng ven hiện nay phổ biến hơn 70 triệu đồng/m². Một căn hộ 60m² có tổng giá trị ngót nghét 4 tỉ đồng.
“Mắc kẹt” giữa hai phân khúc
Với khoản vốn ít ỏi, bài toán vay ngân hàng hơn 3 tỉ đồng khiến giấc mơ an cư trở thành gánh nặng vượt quá tầm với.
“Mỗi tháng hai vợ chồng làm ra hơn 50 triệu đồng, ai cũng tưởng là khá giả. Nhưng nếu vay mua nhà thương mại, tiền gốc và lãi ngân hàng mỗi tháng đã ngốn đứt 30 – 35 triệu đồng. Trừ tiền sinh hoạt, tiền nuôi con nhỏ, chỉ cần một người giảm thu nhập là đối mặt nguy cơ vỡ nợ ngay”, anh H. chia sẻ.
Thực tế của gia đình anh H. phản ánh tình cảnh chung của một bộ phận rất lớn người lao động tại các đô thị lớn. Thị trường nhà ở từ lâu đã tồn tại sự phân định rạch ròi với một bên là nhà ở xã hội chịu sự kiểm soát chặt chẽ về đối tượng thụ hưởng, bên còn lại là nhà ở thương mại vận hành thuần túy theo cơ chế thị trường.
Theo ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP.HCM (HoREA), phân khúc nhà ở phù hợp với khả năng chi trả của người có thu nhập trung bình và thu nhập thấp bấy lâu nay chưa được quan tâm đúng mức. Đây là nhóm có nhu cầu ở thực rất lớn nhưng đang đứng lửng lơ giữa hai chính sách: không thuộc diện được mua nhà ở xã hội, trong khi giá nhà ở thương mại lại vượt quá xa khả năng tài chính.
Họ là lực lượng lao động tri thức, nhân viên văn phòng, kỹ sư trẻ, những người tạo ra giá trị lớn cho đô thị nhưng lại đang hoàn toàn “vô hình” trước các trụ cột an sinh nhà ở.
Luật hóa phân khúc “nhà giá phù hợp” để gỡ nút thắt nhà ở xã hội
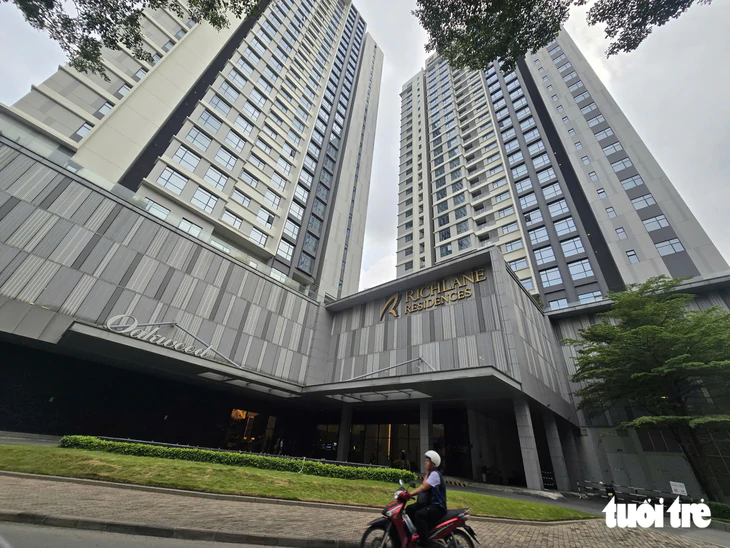
Các dự án căn hộ chung cư thương mại tại TP.HCM hiện có mức giá khá cao, vượt khả năng chi trả của phần đông thu nhập người dân – Ảnh: CÔNG TRIỆU
Trước khoảng trống trên, HoREA vừa gửi văn bản kiến nghị đưa vào dự thảo Luật Nhà ở (sửa đổi) cơ chế phát triển phân khúc mang tên “nhà ở thương mại giá phù hợp với khả năng chi trả của người có thu nhập trung bình, thu nhập thấp”.
Theo tính toán của hiệp hội, giá bán của loại hình này có thể dao động từ 25 – 30 triệu đồng/m² tại các tỉnh và khoảng 60 – 70 triệu đồng/m² tại các đô thị lớn. Mục tiêu là hình thành một phân khúc kéo thị trường quay về phục vụ nhu cầu ở thực, thay vì chỉ mải mê tập trung vào các sản phẩm cao cấp có giá ngày càng leo thang.
HoREA cho rằng khái niệm “giá phù hợp” không thể cào bằng một mức cứng cho mọi địa phương. Thay vào đó, giải pháp then chốt là giao Hội đồng nhân dân cấp tỉnh quy định chi tiết về tiêu chí, mức giá trần tối đa, bố trí quỹ đất cũng như các cơ chế hỗ trợ tương ứng với điều kiện kinh tế của từng vùng.
Đồng thời, cần phát triển song song các dòng sản phẩm nhà ở thương mại cho thuê giá phù hợp để người lao động có chỗ ở ổn định, chất lượng lâu dài mà không chịu áp lực phải mua đứt ngay từ đầu.
Tuy nhiên khi trao đổi với Tuổi Trẻ, một chuyên gia kinh tế tại TP.HCM lập tức nói mức giá 60 – 70 triệu đồng/m² tại các đô thị lớn mà HoREA đặt ra chưa hẳn giải quyết dứt điểm khoảng trống về giá, nhu cầu nhà ở của thị trường.
“Liệu một căn hộ 60m² với tổng giá trị khoảng 3,6 – 4,2 tỉ đồng có thực sự “vừa túi tiền” với những gia đình có thu nhập 40 – 50 hoặc tôi cho luôn đến 70 đồng/tháng tại TP.HCM hay Hà Nội hiện nay không?”, vị chuyên gia nói.
Ông Lê Hoàng Châu cho rằng chính sách nhà ở cần được thiết kế theo khả năng chi trả và nhu cầu thực của từng nhóm dân cư, thay vì chỉ phân chia đơn giản thành người được mua nhà ở xã hội và người mua nhà thương mại. Phân khúc nhà ở giá phù hợp chính là mắt xích còn thiếu để kéo thị trường bất động sản trở lại gần hơn với nhu cầu ở thực của số đông người dân đô thị.
Trong khi đó, chuyên gia cho rằng để mức giá 60 – 70 triệu đồng/m² thực sự phát huy tác dụng cho người có thu nhập 40 – 50 triệu đồng/tháng, Nhà nước cần thiết kế gói tín dụng thương mại ưu đãi lãi suất dài hạn (cố định trong 10 – 15 năm hoặc dài hơn). Nếu chỉ khống chế giá bán mà thả nổi lãi suất vay thương mại, người mua vẫn không kham nổi tiền trả nợ mỗi tháng.
Cùng đó, cần có cơ chế khuyến khích chủ đầu tư tham gia phân khúc này thông qua việc ưu tiên giải phóng mặt bằng, rút ngắn thời gian phê duyệt thủ tục pháp lý và tính tiền sử dụng đất hợp lý nhằm kéo giảm chi phí đầu vào cấu thành nên giá nhà.